
영문배상종합보험 (CGL보험)
Commercial General Liability 영문약관 구성 및 주요 면책사항 안내를 통해 글로벌 비즈니스 위험을 대비하세요.
본 상품은 영문약관으로 구성되어 있으며, 국문 설명 및 번역은 계약자의 이해를 돕기 위한 보조 자료입니다. 보험계약에 관련한 모든 해석은 원본인 영문약관의 내용을 따릅니다. 계약체결에 따른 이익과 손실은 계약자와 피보험자에게 귀속됩니다.
01. 약관의 구성 및 특약 안내
CGL보험은 표준 영문약관을 바탕으로 다음과 같은 체계적인 섹션으로 구성되어 있습니다.
Section I ~ III (보장 및 피보험자)
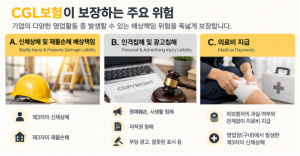
- Section I (COVERAGES): 담보A(신체상해 및 재물손해), 담보B(인격 및 광고침해), 담보C(의료비지급), 담보D(추가지급조항)
- Section II (WHO IS AN INSURED): 피보험자의 범위 정의
- Section III (LIMITS OF INSURANCE): 보상한도액 규정
Section IV ~ V (일반조항 및 용어)
- Section IV (TERMS AND CONDITIONS): 일반 계약 조건 및 조항
- Section V (DEFINITIONS): 주요 용어 정의
02. 세부 담보별 보상하는 손해 및 면책조항
Coverage A (신체 및 재물)
- 보상하는 손해: 제3자의 신체상해, 재물손해에 따른 피보험자의 법률상 배상책임액 보상
- 주요 면책: 고의, 계약상 가중책임, 주류배상책임, 산재/근재, 오염배상, 항공/선박/자동차, 이동장비, 관리하의 재물
Coverage B (인격 및 광고침해)
- 보상하는 손해: 제3자의 인격침해, 광고침해에 따른 법률상 배상책임 보상
- 주요 면책: 허위임을 알면서 공표한 내용, 계약 전 공표 내용, 계약상 가중책임, 제품 품질결함, 가격표시 오류 등
Coverage C (치료비 담보)
- 보상하는 손해: 피보험자 과실 여부 무관 구내 제3자 신체상해 치료비 (1년 이내 통보 조건)
- 주요 면책: 피고용인 상해, 소유/임차시설 점유자 상해, 운동경기 참가자 상해 등
03. CGL 보험 가입 심사 필요 서류
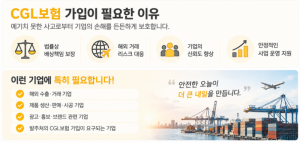
CGL 보험은 영문증서를 필요로 하는 해외 거래처의 요구로 가입하는 사례가 많습니다. 아래 자료를 제출해 주시면 심사를 통해 인수 여부 및 보험료 등 세부 조건을 안내해 드립니다.
필수 제출 서류
- 질문서 (당사 양식)
- 사업자등록증
참고 및 추가 자료
- 제품/작업 관련 자료 (취급 업무 안내 또는 작업 관련 내용 기술)
- 보험가입 조건 (계약서 조건 등) / 필요 시 추가 자료 요청 가능
[알아두실 사항 – 파이낸셜대리점 (손해보험협회 제2005118713호)]
• 아래 사항은 약관내용을 요약 발췌한 것으로 보험금을 지급하지 않는 사유 등 기타 세부내용은 반드시 약관 및 상품설명서를 참조하시기 바랍니다.
• KB손해보험은 해당 상품에 대해 충분히 설명할 의무가 있으며, 가입자는 가입에 앞서 이에 대한 충분한 설명을 받으시길 바랍니다.
• 계약자의 자필서명 : 청약서는 계약자 본인이 작성하고 계약자,피보험자가 자필서명해야합니다. 그러지 않은 경우 효력등과 관련하여 불이익이 있을수 있습니다.
• 청약시 기본사항 확인: 보험계약 체결 전 상품설명서 및 약관을 반드시 읽어보시기 바랍니다. 기존 계약 해지 후 신계약 체결 시 인수가 거절되거나 보험료가 인상될 수 있습니다.
• 계약전 알릴의무: 청약시 알고 있는 사실을 반드시 사실대로 알려야 하며, 그렇지 않은 경우 보험금 지급이 거절되거나 계약이 해지될 수 있습니다.
• 청약 철회: 보험증권을 받은날로부터 15일이내 청약철회가 가능합니다. 의무보험의 경우 철회의사 표시한 경우 동종의 다른의무보험에 가입된 경우만 철회가 가능합니다.
• 품질보증제도: 청약후 약관, 계약자용 청약서를 전달받지 못하였거나 약관의 중요내용 설명을 받지 못한때, 또는 자필서명을 하지 않은 때에는 계약이 성립한 날로부터 3개월이니 계약을 취소할수 있습니다.
• 해약 환급급이 납입보험료보다 적은 이유: 보흠은 은행의 예금과 달리 위험보장이 포함된 제도로 계약자가 납입한 금액의 일부는 사고를 당한 다른 가입자에게 지급되는 보험금으로 또느 다른 일부는 보험사의 경비로 사용되므로 환급금이 적거나 없을수 있습니다.
• 예금자보호안내: 이 보험계약은 예금자보호법에 따라 해약환급금(또는 만기 시 보험금)에 기타지급금을 합한 금액이 1인당 “1억원까지” 보호됩니다. (법인계약 제외)
• 금융감독원 보험사기방지센터 안내: 보험범죄는 형법 제347조(사기)에 의거 10년이하의 징역이나 2천만원이하의 벌금에 처해지며, 보험범죄를 교사한 경우에도 동일한 처벌을 받을수 있습니다. 전화 : 1332 / 인터넷 : 금융감독원 보험사기방지센터(insucop.fss.or.kr)내 보험사기 신고
• 보험상담 및 분쟁조정: KB손해보험 고객센터(1544-0114) / 금융감독원 콜센터(국번없이 1332)