
OVERSEAS CONTRACT · INSURANCE CASE
해외 발주처 보험가입 요구 대응 사례
CGL·EL·UL·PI 보험의 요구 조건을 검토하고, 국내 프로젝트의 실제 업무 범위와 계약 조건에 맞춰 합리적인 가입 대안을 마련한 사례를 소개합니다.
[사례 및 약관 적용 안내]
본 콘텐츠는 기존 프로젝트의 보험 요구 조건과 검토·진행 내용을 바탕으로 업체 및 프로젝트 식별정보를 제외하고 재구성한 사례입니다. 발주처의 요구 조건과 실제 보험계약의 담보 범위는 서로 다를 수 있으며, 모든 보험의 최종 가입 여부·보상한도·자기부담금·면책사항은 보험증권, 원본 영문약관 및 특약을 기준으로 확인해야 합니다.
01. 프로젝트 개요|해외 발주처가 요구한 보험 조건
국내에서 건설 프로젝트의 설계 및 감리 업무를 수행하는 계약자가 해외 발주처와 계약을 진행하는 과정에서 여러 종류의 영문 보험 가입 조건을 요구받았습니다. 요구 조건에는 근로자 관련 배상책임부터 일반 영업활동 배상책임, 자동차 배상책임, 초과배상책임 및 전문인 업무상 과실에 대한 배상책임까지 포함되어 있었습니다.
해외 기업, 특히 북미권 발주처와 계약할 때는 계약서 또는 보험 요구사항(Certificate of Insurance Requirements)에 국내에서 익숙하지 않은 보험 명칭과 높은 보상한도가 기재되는 경우가 있습니다. 이때 보험 명칭만 보고 일괄적으로 가입하기보다 실제 수행 업무, 현장 출입 여부, 근로자 투입 형태, 자동차 사용 여부 및 전문서비스의 범위를 먼저 확인하는 것이 중요합니다.
발주처의 주요 요구 조건
- EL (Employers Liability): 미화 1,000,000달러 이상
- CGL (Commercial General Liability): 사고당 미화 2,000,000달러 / 연간 총보상한도 미화 4,000,000달러
- Auto Liability: 사고당 미화 1,000,000달러 이상
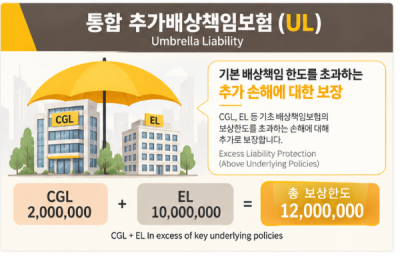
- UL (Umbrella Liability): 사고당 미화 10,000,000달러 이상
- PI (Professional Indemnity): 청구당 및 연간 총보상한도 미화 10,000,000달러 이상
위 금액은 당시 프로젝트에서 제시된 발주처 요구 조건의 요약이며, 실제 체결된 보험의 보상한도를 의미하지 않습니다.
검토의 기본 방향
- 발주처 요구사항과 국내 계약자의 실제 업무 범위 대조
- 필요한 담보와 업무 관련성이 낮은 담보 구분
- 국내 보험으로 대체 검토가 가능한 항목 확인
- 기초보험과 초과보험의 보상 구조 검토
- 영문약관 및 특약의 면책·통지 조건 확인
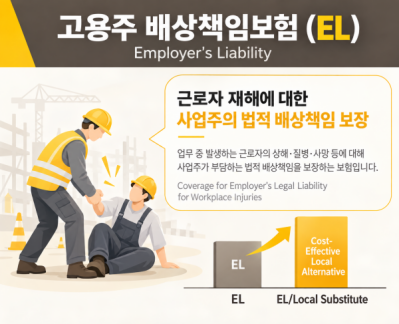
02. EL보험|국내 근로자재해보장보험 대체 가능성 검토
EL(Employers Liability)은 근로자의 업무상 재해와 관련하여 사업주가 부담할 수 있는 법률상 배상책임을 담보하기 위해 검토하는 보험입니다. 다만 해외 발주처가 요구하는 EL의 정의와 국내 근로자재해보장보험의 담보 범위가 모든 면에서 동일하다고 단정할 수는 없습니다.
검토한 대안
- 영문 EL보험의 인수 가능 여부와 보험료 검토
- 국내 근로자재해보장보험(근재보험)의 담보 내용 확인
- 실제 근로자 투입 형태와 업무 장소 확인
- 발주처가 국내 보험을 대체 보험으로 인정하는지 사전 협의
실무상 주의할 점
국내 근재보험으로 대체하는 방안은 보험료와 실무 효율을 고려한 검토안이 될 수 있지만, 발주처의 서면 승인 없이 동등한 보험으로 간주해서는 안 됩니다. 보상 대상 근로자, 법률상 책임의 범위, 관할 및 보상한도 등을 비교한 뒤 계약 상대방의 승인을 확인해야 합니다.
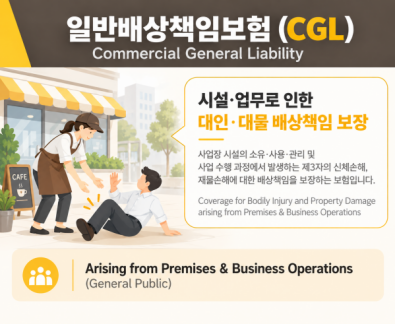
03. CGL보험|영업배상책임보험의 담보 범위 검토
CGL(Commercial General Liability)은 사업장의 시설 및 영업활동과 관련하여 제3자에게 신체장해 또는 재물손해가 발생하고, 피보험자가 법률상 배상책임을 부담하는 경우를 주요 대상으로 검토하는 배상책임보험입니다. 국내 영업배상책임보험과 유사한 부분이 있지만, 영문 CGL 약관의 정의·면책·추가피보험자 조건 등이 국내 상품과 완전히 일치하는 것은 아닙니다.
이번 프로젝트의 검토 방향
- 실제 프로젝트에서 수행하는 업무와 현장 활동 확인
- 발주처가 요구한 CGL 보상한도 및 연간 총한도 확인
- Premises & Operations Liability 중심의 담보 구성 검토
- 계약상 추가피보험자 및 배상책임 관련 요구사항 확인
반드시 확인할 사항
- 담보지역 및 재판관할지역
- 신체장해와 재물손해의 정의
- 작업 완료 후 위험(Completed Operations) 포함 여부
- 오염, 계약상 책임, 전문서비스 관련 면책
- 발주처의 추가피보험자 및 구상권 포기 요구
04. UL보험|기초보험을 초과하는 고액 배상책임 대비
UL(Umbrella Liability)은 기초가 되는 배상책임보험의 보상한도를 초과하는 손해에 대비하기 위해 검토하는 초과배상책임보험입니다. 다만 모든 UL이 기초보험의 보장 범위를 그대로 넓혀 주는 것은 아니며, 초과담보의 발동 조건과 자체 보유액, 기초보험 목록 및 제외 위험을 약관에서 확인해야 합니다.
기초보험 구성 검토
- 기초보험으로 인정되는 CGL 및 EL의 종류 확인
- 각 기초보험의 보상한도와 자기부담금 확인
- 자동차 배상책임이 UL의 기초보험에 포함되는지 확인
- 기초보험의 갱신·유지 의무 및 사고 통지 절차 확인
초과담보의 핵심
UL은 높은 보상한도를 확보하는 데 활용할 수 있지만, 기초보험에서 보상하지 않는 손해가 자동으로 보상되는 것은 아닙니다. 초과보험의 보상 범위, 기초보험 소진 조건, 자기부담 보유액 및 면책 조항을 함께 검토해야 합니다.
05. PI보험|설계·감리 등 전문서비스의 업무상 과실 위험
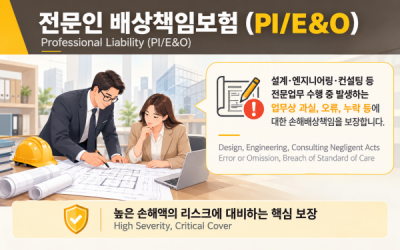
PI(Professional Indemnity)는 전문적인 서비스를 제공하는 과정에서 과실, 오류 또는 누락 등으로 제3자에게 손해를 입혀 법률상 배상책임을 부담하게 되는 위험을 검토하는 전문인배상책임보험입니다. 설계·감리 업무는 결과물과 전문적 판단이 프로젝트의 안전·품질·비용 등에 영향을 줄 수 있으므로 실제 업무 범위를 구체적으로 확인하는 것이 중요합니다.
주요 검토 내용
- 설계·감리 및 기술 자문 업무의 구체적인 범위
- 계약서상 업무상 책임과 배상책임 조항
- 전문서비스 수행 지역과 관할
- 청구당 및 연간 총보상한도
- 소급담보일, 배상청구기준 및 사고 통지 조건
PI보험의 별도 심사 필요성
CGL은 일반적인 영업활동에서 발생하는 신체장해·재물손해 중심으로 검토하는 반면, PI는 전문서비스 자체의 오류나 누락으로 인한 경제적 손해 등 별도의 위험을 심사합니다. 따라서 CGL 가입만으로 설계·감리 업무의 전문인배상책임까지 보장된다고 볼 수 없습니다.
06. 보험별 역할과 주요 차이점
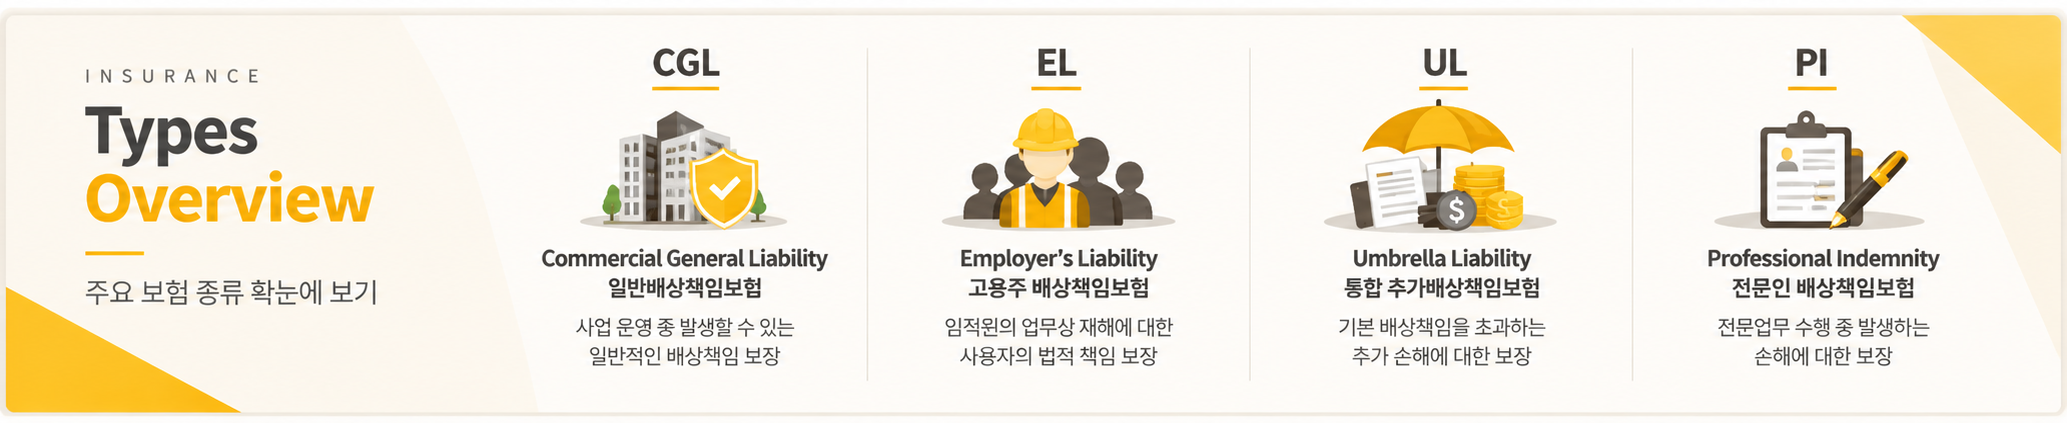
여러 보험이 한 계약서에 함께 기재되어 있더라도 각 보험이 담당하는 위험은 서로 다릅니다. 보험 명칭만으로 판단하지 말고 실제 업무와 손해 유형을 기준으로 구분해야 합니다.
| 보험 종류 | 주요 검토 대상 | 실무상 확인사항 |
|---|---|---|
| EL 사용자배상책임 | 근로자의 업무상 재해와 관련한 사업주의 배상책임 | 근로자 범위, 업무지역, 국내 근재보험 대체 인정 여부 |
| CGL 영업배상책임 | 시설 및 영업활동과 관련한 제3자 신체장해·재물손해 | 담보지역, 작업 범위, 완료작업, 추가피보험자 |
| UL 포괄·초과배상책임 | 기초 배상책임보험의 한도를 초과하는 손해 | 기초보험 목록, 초과 발동 조건, 보유액 및 면책 |
| PI 전문인배상책임 | 전문서비스의 과실·오류·누락에 따른 배상책임 | 업무 범위, 청구기준, 소급담보일, 경제적 손해 및 면책 |
07. 영문보험 가입 심사에서 확인해야 할 사항
영문 배상책임보험은 국내 보험보다 인수 심사와 계약 조건 조율이 복잡할 수 있습니다. 보험가입증명서(Certificate of Insurance)에 표시되는 보험 종류와 한도만 확인하는 것으로는 충분하지 않으며, 실제 보험증권 및 배서(Endorsement)의 내용을 함께 확인해야 합니다.
계약 전 확인할 자료
- 발주처 보험 요구사항 원문 및 계약서
- 국내 계약자의 사업자등록증 및 회사 소개자료
- 프로젝트 업무 범위와 수행 장소
- 근로자·협력업체·하도급업체 투입 현황
- 최근 매출액 및 보험사가 요청하는 재무자료
- 과거 사고·배상청구 및 잠재적 분쟁 이력
약관 및 특약 검토
- 담보지역과 재판관할지역
- 추가피보험자(Additional Insured) 조건
- 구상권 포기(Waiver of Subrogation) 적용 여부
- 계약상 책임 및 전문서비스 면책
- 오염·사이버·테러·전쟁 등 주요 제외 조항
- 사고 통지, 배상청구 및 방어비용 처리 조건
08. 이번 사례에서 얻을 수 있는 실무적 시사점
- 발주처 요구사항을 그대로 가입하기 전에 분석해야 합니다. 계약서에 기재된 보험이 실제 업무와 관련이 있는지, 어떤 손해를 대비하기 위한 것인지 먼저 확인해야 합니다.
- 국내 보험으로 대체할 수 있는지 검토할 수 있습니다. 다만 국내 보험이 해외 보험과 동일한 담보를 제공한다고 단정할 수 없으므로 발주처의 사전 서면 승인이 필요합니다.
- 기초보험과 초과보험의 연결 관계가 중요합니다. UL을 구성할 때는 CGL·EL·Auto 등 기초보험의 종류와 한도, 초과담보의 발동 조건을 함께 확인해야 합니다.
- 전문서비스 위험은 PI보험으로 별도 검토해야 합니다. 설계·감리와 같은 전문 업무상 과실 위험은 일반적인 CGL 담보와 구분하여 심사하는 것이 바람직합니다.
- 최종 판단은 증권과 약관을 기준으로 해야 합니다. 보험가입증명서의 요약 문구만으로 실제 보상 범위를 단정해서는 안 됩니다.
사례 요약
해외 발주처의 보험가입 요구에 대응할 때는 보험 종류와 보상한도만 맞추는 것이 아니라, 계약자의 실제 업무·프로젝트 구조·국내 보험 대체 가능성·영문약관의 세부 조건을 함께 검토해야 합니다. 이러한 사전 검토와 발주처와의 조건 조율이 계약 진행 과정에서 불필요한 비용과 보장 공백을 줄이는 데 도움이 됩니다.
[알아두실 사항 – 파이낸셜대리점 (손해보험협회 제2005118713호)]
• 본 콘텐츠는 보험상품 및 가입사례에 대한 일반적인 이해를 돕기 위한 자료이며, 특정 보험계약의 체결 또는 보험금 지급 여부를 확정하는 내용이 아닙니다.
• 사례의 발주처 요구 조건은 당시 검토자료를 바탕으로 재구성한 것으로, 실제 보험계약의 최종 담보조건·보상한도·자기부담금과 다를 수 있습니다.
• CGL, EL, UL, PI 등 영문보험의 보상 여부는 원본 영문약관, 보험증권 및 특약의 내용에 따라 판단됩니다. 국내 보험으로 대체하는 경우에도 담보 범위와 발주처의 승인 여부를 별도로 확인해야 합니다.
• 보험금 지급 여부는 사고 내용, 피보험자의 법률상 배상책임, 보험기간, 배상청구 및 통지 시점, 보상한도, 자기부담금, 면책사항 등 계약 조건에 따라 보험회사가 심사하여 결정합니다.
• 계약 전 상품설명서와 약관을 반드시 확인하시고, 청약 시 회사의 업무 내용과 사고 이력 등 질문서의 모든 사항을 사실대로 알려야 합니다.
• 보험상담 및 분쟁조정: KB손해보험 고객센터 1544-0114 / 금융감독원 콜센터 국번 없이 1332