
태양광발전소 보험 · 실제 가입사례
태양광발전소 CMI보험 가입사례|약 9OOkw 발전설비 재물손해·기업휴지손해 보장
경북 지역에서 운영 중인 두 곳의 태양광발전소를 대상으로 기관기계종합보험(CMI)에 가입한 사례입니다. 태양광 모듈과 발전설비의 재물손해뿐 아니라 사고로 인한 기업휴지손해까지 함께 검토한 실제 계약 내용을 소개합니다.사례 공개 기준
계약자 및 발전소의 정확한 명칭·주소 등 식별정보는 비공개 처리했습니다. 아래 내용은 제공된 보험가입질문서와 보험증권을 바탕으로 정리했으며, 실제 보장 여부와 범위는 보험증권 및 영문 원문 약관, 특별약관에 따릅니다.
1. 태양광발전소 CMI보험 가입 개요
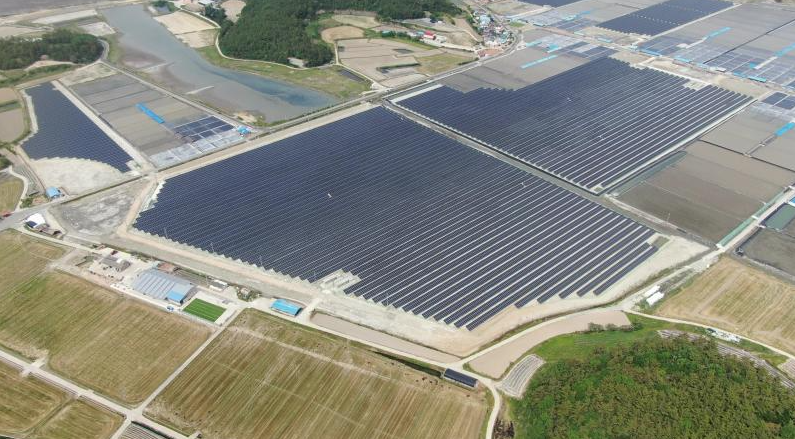
이번 사례는 경상북도 문경시 소재 태양광발전소 2개소에 대해 기관기계종합보험(CMI – Comprehensive Machinery Insurance)을 가입한 건입니다.
발전소 및 설비 현황
- 사업 유형: 태양광 발전사업
- 대상 발전소: 2개소
- 총 설비용량: 약 9OOkW
- 발전소별 용량: 약 4OOkW / 4OOkW
- 운영 개시일: 20OO년 O월
- 설비 형태: 평지 설치, 고정각 방식
보험계약 개요
- 보험종목: 기관기계종합보험(CMI)
- 보험기간: 2026.05.OO 12:00 ~ 2027.05.OO 12:00
- 보험기간: 365일
- 재물손해 가입금액: 약 150억원
- 기업휴지손해 가입금액: 약 1억원
2. 태양광발전소 보험가입금액 및 보장 구성
보험증권상 담보는 크게 제1부문 재물손해(Operational Material Damage)와 제2부문 기업휴지손해(Operational Business Interruption)로 구성되어 있습니다.
| 구분 | 가입금액 | 주요 내용 |
|---|---|---|
| 제1부문 재물손해 | 약 150억원 | 보험목적물에 발생한 약관상 보상 대상 재물손해 |
| 제2부문 기업휴지손해 | 약 1억원 | 보장 대상 사고로 사업 운영에 중단 또는 지장이 발생한 경우의 약관상 손실 |
| 합계 | 총 170억원 | 증권상 총 보험가입금액 |
재물손해 가입금액은 보험가입질문서상 감정평가서 기준 재조달가액으로 가입을했습니다. 기업휴지손해는 증권에 기재된 가입금액과 보상조건을 기준으로 하며, 실제 보상은 사고 원인, 보상기간, 면책 및 손해액 산정 요건에 따라 달라집니다.
3. 실제 보험료 3,OOO,OOO원
2026년 5월 O일 가입한 보험증권 기준 총 보험료
약 3백여만원
보험료는 일시 납입 조건이며, 보험료는 약 9OOkW 규모의 태양광발전소 2개소를 대상으로 재물손해와 기업휴지손해를 함께 구성한 조건에서 산출된 실제 계약 보험료입니다. 발전소의 설비용량, 설치 구조, 준공 및 운영 이력, 소재지, 손해 이력, 자기부담금, 담보 범위와 보험회사의 인수심사 결과에 따라 보험료는 달라집니다.
위 보험료는 본 사례의 실제 증권상 금액이며, 다른 태양광발전소에 적용되는 견적 또는 표준요율이 아닙니다.
4. 주요 자기부담금 및 보상조건
보험증권에는 재물손해와 기업휴지손해에 서로 다른 자기부담 조건이 기재되어 있습니다.
| 구분 | 증권상 조건 |
|---|---|
| 재물손해 – 자연재해 및 기계고장 등(A.O.G. / M.B.) | 위험 1건당 50,000,000원 |
| 재물손해 – 기타 사고 | 위험 1건당 30,000,000원 |
| 기업휴지손해 | 위험 1건당 21일의 시간 자기부담(Time Excess) |
재물손해의 자기부담금은 사고 유형에 따라 구분되어 있고, 기업휴지손해에는 금액이 아닌 일정 기간의 시간 자기부담이 적용됩니다. 사고 유형별 구분과 적용 방식은 최종 약관 및 증권 원문을 확인해야 합니다.
5. 추가로 확인할 수 있는 주요 확장담보
이번 보험증권에는 기본 재물손해 및 기업휴지손해 외에도 여러 확장담보와 한도가 기재되어 있습니다.
| 확장담보 | 증권상 한도 |
|---|---|
| 추가재산담보(Capital Additions) | 사고당 300,000,000원 |
| 긴급비용(Expediting Expenses) | 사고당 100,000,000원 |
| 소방비용(Fire-fighting Expenses) | 사고당 100,000,000원 |
| 소규모공사(Minor Works) | 개별공사당 300,000,000원 |
| 전문가 비용(Professional Fees) | 사고당 100,000,000원 |
| 공공기관 관련 비용(Public Authorities) | 사고당 100,000,000원 |
| 일시적 철거비용(Temporary Removal) | 사고당 100,000,000원 |
| 위험물질 관련 비용(Hazardous Substances) | 사고당 100,000,000원 |
각 확장담보는 증권에 기재된 세부 조건, 적용 부문, 하위한도 및 약관상 요건에 따라 적용됩니다. 표에 표시된 한도가 모든 사고에 자동으로 추가 지급된다는 의미는 아닙니다.
6. 태양광발전소 CMI보험에서 반드시 확인해야 할 사항
ESS 설비는 이번 증권의 보장 대상에서 제외되어 있습니다.
보험증권 비고란에는 ESS Facility에 대해 보장을 제공하지 않는다는 내용이 명시되어 있습니다. 태양광발전소에 에너지저장장치(ESS)가 설치되어 있다면, 태양광 발전설비의 담보와 ESS의 담보 여부를 구분하여 확인해야 합니다.ESS는 보험가입 진행이 쉽지 않습니다.
- 보험목적물 확인: 태양광 모듈, 인버터, 구조물, 수변전 설비 등 실제 가입 대상 설비가 증권과 명세에 정확히 기재되어 있는지 확인해야 합니다.
- 설치 장소 확인: 발전소가 여러 곳에 분산되어 있다면 각 장소와 목적물의 보험가입금액이 정확히 구분되어 있는지 확인해야 합니다.
- 재조달가액 확인: 재물손해 가입금액이 실제 설비의 재조달가액 및 평가자료와 부합하는지 점검해야 합니다.
- 기업휴지손해 조건: 기업휴지손해의 가입금액, 보상기간 및 21일 시간 자기부담 조건을 확인해야 합니다.
- 자기부담금 확인: 자연재해·기계고장 등과 기타 사고의 자기부담금이 다르게 설정되어 있으므로 사고 유형별 조건을 확인해야 합니다.
- 보험기간 및 무사고 조건: 증권에는 보험개시일까지 손해가 없어야 한다는 조건이 기재되어 있으므로 계약 체결 전후의 사고 사실 및 통지사항을 정확히 확인해야 합니다.
7. 태양광발전소 CMI보험 가입 시 필요한 자료
이번 가입질문서와 증권의 구성을 참고하면, 태양광발전소 보험을 검토할 때 다음 자료를 준비하는 것이 도움이 됩니다.
- 보험가입 대상 발전소별 주소 및 설비 현황
- 태양광 발전설비 용량 및 발전소 운영 개시일
- 모듈·인버터 등 주요 설비 명세와 수량
- 구조물 형태, 기초 방식 및 설치 형태
- 재조달가액 산정자료 또는 감정평가서
- 발전소 배치도, 설비 도면 및 현장 사진
- 최근 사고 및 손해 이력
- 기업휴지손해 산정을 위한 매출 및 운영 관련 자료
실제 필요서류는 발전소의 규모와 구조, 보험회사 심사 기준에 따라 달라질 수 있습니다. 질문서 작성이 다소 복잡할수 있으나 담당자와 상의하시면서 작성하시면 어려운일이 아닙니다.
8. 자주 묻는 질문
Q1. 태양광발전소에도 CMI보험을 가입할 수 있나요?
태양광발전소의 설비 구성과 위험 현황 등을 바탕으로 기관기계종합보험(CMI) 가입을 검토할 수 있습니다. 실제 인수 가능 여부와 보장조건은 보험회사 심사에 따라 결정됩니다.
Q2. CMI보험은 재물손해만 보장하나요?
이번 사례의 보험증권은 제1부문 재물손해와 제2부문 기업휴지손해로 구성되어 있습니다. 다만 기업휴지손해는 약관에서 정한 사고와 손실 요건을 충족해야 보상 여부를 검토할 수 있습니다.
Q3. 태양광발전소에 설치된 ESS도 함께 보장되나요?
이번 증권에는 ESS 설비를 보장하지 않는다는 조건이 명시되어 있습니다. ESS가 설치된 사업장은 해당 설비의 보험가입 여부와 별도 담보 가능성을 반드시 확인해야 합니다.
Q4. 이번 사례의 보험료는 얼마인가요?
제공된 보험증권상 총 보험료는 3,543,500원입니다. 이는 약 996.7kW 규모의 발전소 2개소에 대한 해당 계약의 보험료로, 다른 발전소의 보험료와는 차이가 있을 수 있습니다.
9. 태양광발전소 보험은 설비와 운영손실을 함께 검토해야 합니다
태양광발전소는 모듈과 인버터 등 발전설비의 물리적 손상뿐 아니라 사고로 발전이 중단될 때 발생할 수 있는 운영상 손실도 함께 검토할 필요가 있습니다. 따라서 보험 가입 전 발전소별 설비 명세와 재조달가액, 설치 구조, 자기부담금, 기업휴지손해 조건 및 ESS 포함 여부를 세밀하게 확인하는 것이 중요합니다.
이번 사례처럼 재물손해와 기업휴지손해를 함께 구성하더라도 실제 보상범위는 증권과 약관의 조건에 따라 달라집니다. 발전소의 설비 현황과 운영 특성에 맞는 보험조건을 검토하는 것이 바람직합니다.보험 가입 및 보상 관련 유의사항
본 콘텐츠는 제공된 태양광발전소 기관기계종합보험(CMI) 가입질문서 및 보험증권을 바탕으로 작성한 실제 가입사례입니다. 보험상품의 모든 보장내용을 설명하는 자료가 아니며, 보장범위·보상한도·자기부담금·면책사항 및 보험금 지급 여부는 최종 보험증권과 해당 약관에 따릅니다.
보험료와 가입조건은 발전소의 설비용량, 설치 구조, 소재지, 운영 이력, 손해 이력, 가입금액 및 보험회사의 인수심사 결과에 따라 달라질 수 있습니다. 계약자와 발전소의 식별정보는 비공개 처리했습니다.